بسیاری از مدیران تصور میکنند اگر واحد حسابداری شرکت اسناد را ثبت کند، مالیات و بیمه را بهموقع ارسال کند و در پایان سال صورتهای مالی تهیه شود، وظیفه واحد مالی انجام شده است.
اما حسابداری زمانی برای یک کسبوکار ارزش واقعی ایجاد میکند که اطلاعات مالی را به ابزاری برای تصمیمگیری مدیران تبدیل کند.
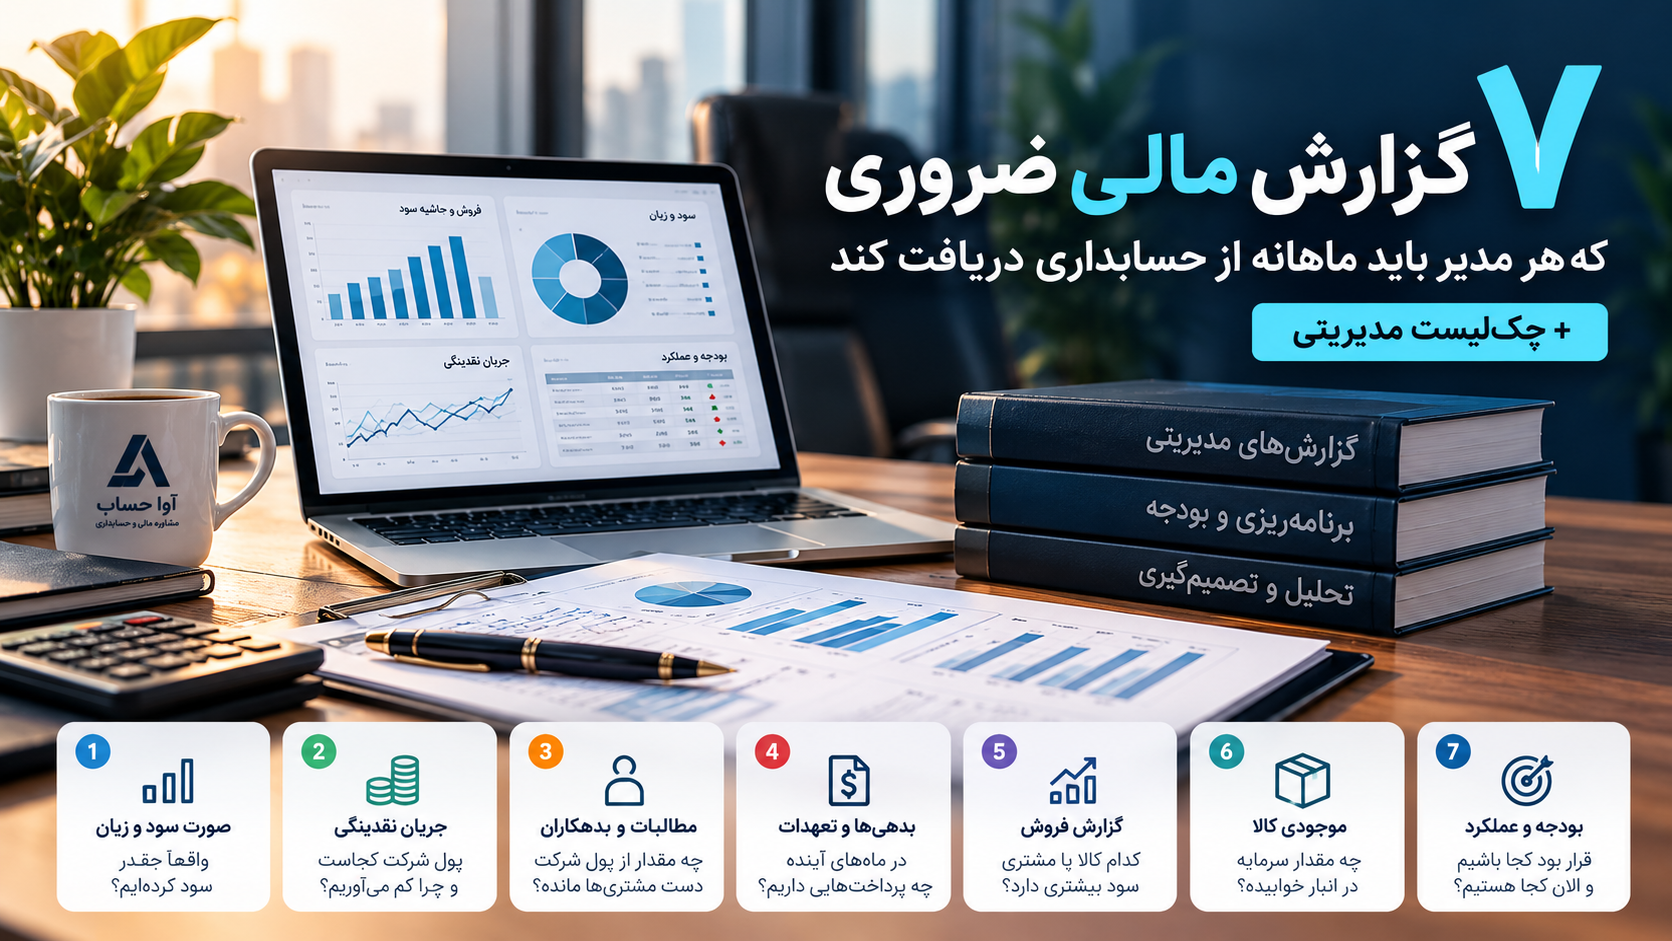
یک مدیر برای اداره صحیح کسبوکار باید بتواند در هر ماه پاسخ چند سؤال مهم را بداند:
شرکت واقعاً چقدر سود کرده است؟
نقدینگی شرکت در چه وضعیتی قرار دارد؟
چه میزان از منابع شرکت نزد مشتریان مانده است؟
در ماههای آینده چه تعهداتی باید پرداخت شود؟
کدام کالا، خدمت یا مشتری سود بیشتری ایجاد میکند؟
چه میزان سرمایه در موجودی کالا خوابیده است؟
و در نهایت، عملکرد واقعی شرکت چقدر با برنامه و بودجه فاصله دارد؟
پاسخ این سؤالات را میتوان در ۷ گزارش مالی کلیدی پیدا کرد.
۱. صورت سود و زیان مدیریتی
اولین گزارشی که هر مدیر باید بهصورت منظم دریافت کند، صورت سود و زیان است.
اما صرفاً دانستن عدد نهایی سود یا زیان کافی نیست.
یک گزارش مدیریتی مناسب باید به مدیر نشان دهد:
درآمد شرکت چقدر بوده است؟
بهای تمامشده چه میزان است؟
حاشیه سود ناخالص چقدر است؟
هزینههای اصلی شرکت کداماند؟
سود عملیاتی و سود خالص چه تغییری کردهاند؟
سود نسبت به ماه قبل یا دوره مشابه چه تغییری داشته است؟
در کسبوکارهایی که چند محصول، شعبه یا مرکز فعالیت دارند، بهتر است سودآوری هر بخش نیز بهصورت جداگانه بررسی شود.
۲. گزارش جریان نقدینگی
یکی از رایجترین سؤالات مدیران این است:
«شرکت سود کرده؛ پس پولش کجاست؟»
سود حسابداری الزاماً به معنی وجود وجه نقد نیست.
ممکن است شرکت فروش و سود مناسبی داشته باشد اما بخش زیادی از فروش آن بهصورت اعتباری انجام شده باشد، موجودی کالا افزایش پیدا کرده باشد یا منابع شرکت صرف خرید دارایی و بازپرداخت بدهی شده باشد.
گزارش جریان نقدینگی به مدیر نشان میدهد پول از چه منابعی وارد شرکت شده و در چه بخشهایی مصرف شده است.
این گزارش برای برنامهریزی پرداخت حقوق، مالیات، بیمه، تأمینکنندگان، اقساط و سایر تعهدات شرکت اهمیت زیادی دارد.
۳. گزارش مطالبات و بدهکاران
فروش بالا همیشه خبر خوبی نیست؛ مخصوصاً زمانی که پول فروش وصول نشده باشد.
مدیر باید بداند:
مجموع مطالبات شرکت چقدر است؟
هر مشتری چه میزان بدهی دارد؟
از سررسید مطالبات چند روز گذشته است؟
کدام مشتریان دارای مطالبات معوق هستند؟
تمرکز مطالبات شرکت روی چه مشتریانی است؟
تهیه گزارش سنی مطالبات میتواند یکی از مؤثرترین ابزارهای مدیریت نقدینگی باشد.
گاهی مشکل اصلی یک شرکت کمبود فروش نیست؛ ضعف در وصول مطالبات است.
۴. گزارش بدهیها و تعهدات آتی
مدیریت فقط به دانستن موجودی امروز حساب بانکی نیاز ندارد.
مدیر باید بداند در هفتهها و ماههای آینده چه میزان وجه نقد مورد نیاز خواهد بود.
حقوق و دستمزد، مالیات، بیمه، چکها، اقساط، بدهی تأمینکنندگان و سایر تعهدات باید در یک گزارش مشخص و زمانبندیشده قابل مشاهده باشند.
این گزارش کمک میکند کمبود نقدینگی پیش از تبدیلشدن به بحران شناسایی شود.
۵. گزارش فروش و حاشیه سود
صرف افزایش فروش نمیتواند معیار مناسبی برای موفقیت یک کسبوکار باشد.
ممکن است فروش یک کالا بسیار بالا باشد اما حاشیه سود پایینی داشته باشد. از طرف دیگر، یک محصول یا مشتری با حجم فروش کمتر ممکن است سود بیشتری برای شرکت ایجاد کند.
بنابراین مدیر باید فروش را حداقل از چند زاویه بررسی کند:
فروش به تفکیک کالا یا خدمت
فروش به تفکیک مشتری
فروش به تفکیک شعبه یا واحد
حاشیه سود
تخفیفات
روند تغییرات فروش
هدف این گزارش پاسخ به یک سؤال مهم است:
«کدام بخش از فروش واقعاً برای شرکت ارزش ایجاد میکند؟»
۶. گزارش موجودی کالا
موجودی کالا یکی از بخشهایی است که میتواند حجم قابل توجهی از منابع مالی شرکت را درگیر کند.
مدیر باید بداند چه مقدار کالا در انبار وجود دارد، گردش کالاها چگونه است و چه کالاهایی برای مدت طولانی بدون حرکت باقی ماندهاند.
کالاهای راکد و کمگردش میتوانند بدون آنکه در نگاه اول مشخص باشند، منابع شرکت را درگیر کنند.
بنابراین گزارش موجودی صرفاً یک گزارش انبار نیست؛ بخشی از سیستم تصمیمگیری مالی شرکت است.
۷. گزارش بودجه در مقابل عملکرد واقعی
یکی از مهمترین تفاوتهای مدیریت مالی حرفهای با حسابداری صرف، نگاه به آینده است.
در ابتدای دوره ممکن است برای فروش، هزینهها، سود و سایر شاخصها اهدافی تعیین شده باشد.
اما سؤال مهم این است:
قرار بود کجا باشیم و امروز کجا هستیم؟
گزارش بودجه در مقابل عملکرد واقعی، انحرافها را مشخص میکند و به مدیر اجازه میدهد پیش از پایان سال اقدامات اصلاحی انجام دهد.
یک گزارش مالی خوب چه ویژگیهایی دارد؟
داشتن این ۷ گزارش بهتنهایی کافی نیست.
گزارش مدیریتی باید بهموقع، دقیق، قابل اتکا، قابل مقایسه و قابل تحلیل باشد.
گزارشی که دو ماه بعد به دست مدیر برسد، حتی اگر کاملاً دقیق باشد، ممکن است دیگر ارزش تصمیمگیری چندانی نداشته باشد.
از طرف دیگر، ارائه دهها صفحه عدد بدون تحلیل نیز الزاماً به تصمیم بهتر منجر نمیشود.
واحد مالی باید بتواند از دل اعداد، نکات مهم و انحرافهای قابل توجه را استخراج کرده و در اختیار مدیریت قرار دهد.
چکلیست ماهانه مدیران
در پایان هر ماه از واحد مالی خود بپرسید:
✓ این ماه چقدر سود کردیم؟
✓ وضعیت نقدینگی چگونه است؟
✓ چه مقدار مطالبات معوق داریم؟
✓ در ماه آینده چه تعهداتی باید پرداخت کنیم؟
✓ کدام محصولات، خدمات یا مشتریان سود بیشتری ایجاد کردهاند؟
✓ چه میزان موجودی راکد یا کمگردش داریم؟
✓ عملکرد واقعی ما نسبت به بودجه و اهداف تعیینشده چگونه بوده است؟
اگر پاسخ این سؤالات بهسرعت در دسترس نیست، احتمالاً سیستم گزارشدهی مالی مجموعه هنوز جای توسعه دارد.
حسابداری فقط ثبت اتفاقات گذشته نیست؛ یک سیستم مالی کارآمد باید به مدیر کمک کند آینده کسبوکار را بهتر ببیند و تصمیمهای آگاهانهتری بگیرد.


